

Вартість запуску бренду філаменту не зводиться до ціни першої партії. Компанія фінансує не лише матеріал на котушках, а й розробку асортименту, зразки, пакування, логістику, контент, продажі та запас оборотного капіталу. Тому коректніше запитувати не «скільки коштує одна котушка під моїм брендом», а скільки SKU буде на старті, які елементи продукту кастомізуються, який мінімальний тираж діє для кожного матеріалу, скільки маржинального доходу залишається з одиниці та який обсяг продажів покриє стартові й щомісячні витрати.
Це передусім задача про економіку, а не про друк
Філамент — це витратний матеріал. Покупець повертається за наступною котушкою, якщо якість стабільна від партії до партії. Саме повторюваність замовлень робить бізнес привабливим: одноразові витрати на запуск можна покривати внеском кількох партій, якщо попит підтверджується. Тому розрахунок варто вести не «за першу партію», а з горизонтом кількох циклів виробництва.
Структура витрат: запуск, період, одиниця та партія
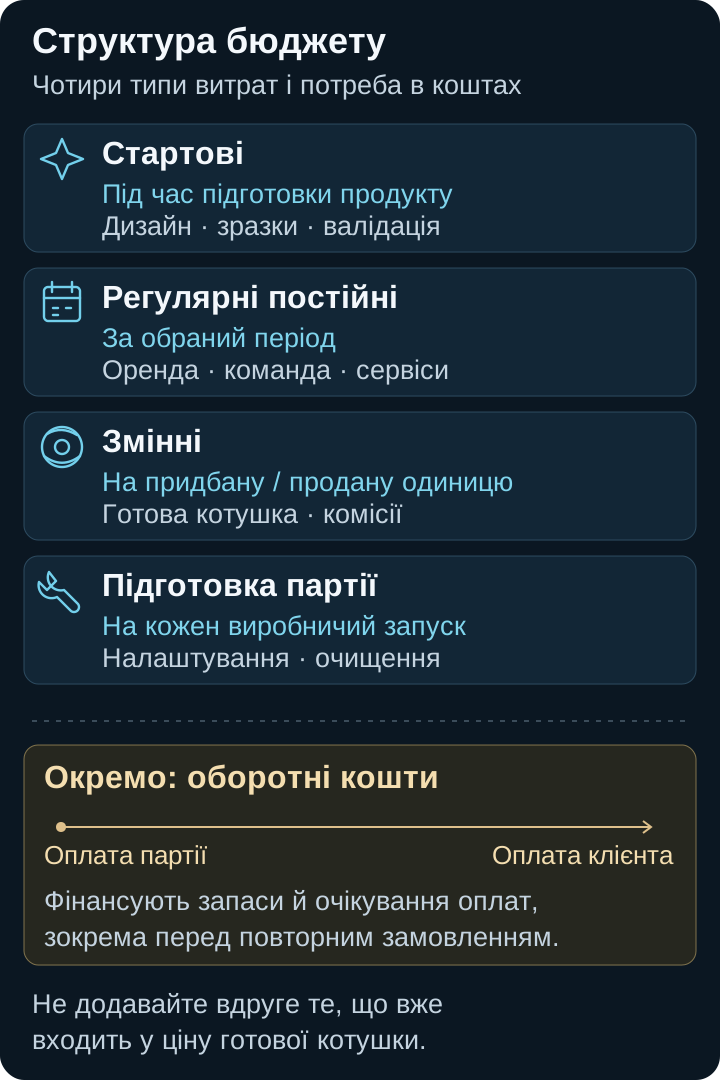
Одноразові (стартові) витрати стосуються початкової підготовки продукту й бренду та не повторюються в кожній незміненій серії:
- розробка продуктової матриці: вибір матеріалів і кольорів, позиціонування SKU, сумісність з обладнанням цільових клієнтів;
- підбір або розроблення кольору та, за потреби, власної рецептури;
- дизайн котушки, етикетки й упаковки, препрес макетів;
- виготовлення зразків і первинна валідація продукту;
- технічна координація перед стартом — узгодження матеріалу, формату котушки, маркування;
- початкове налаштування каталогу, фотографії й контент для запуску продажів.
Новий SKU або зміна специфікації можуть потребувати нових витрат на розробку й перевірку.
Регулярні постійні витрати планують за обраний період: оренда складу, фіксована оплата команди, облік, програмне забезпечення та абонентська плата за сервіси. У межах наявної потужності вони не змінюються з кожною проданою котушкою, але можуть зрости, якщо знадобиться додатковий склад або працівник.
Змінні витрати залежать від кількості придбаних або проданих одиниць. Для бренду, що замовляє готовий продукт, основа — закупівельна ціна котушки. Вона може вже включати:
- полімер, барвник і добавки;
- котушку, пакет, осушувач, коробку, етикетку та супровідну документацію;
- сушіння, екструзію, намотування, працю та контроль якості;
- технологічні втрати, закладені виробником у ціну.
Не додавайте ці складові поверх ціни готової котушки. Окремо враховуйте лише те, що оплачуєте додатково: вхідну логістику, комплектацію, комісії маркетплейсів і платіжних систем, доставку клієнту за рахунок бренду та очікувані витрати на повернення чи заміни. Знижки зменшують ціну реалізації, а не утворюють ще одну витрату поверх уже зниженої ціни.
Витрати на підготовку кожної партії — переналаштування лінії, очищення під час зміни матеріалу чи кольору, вихід на режим, перевірка першої придатної продукції та оформлення партії. Вони повторюються з новим виробничим запуском і залежать від кількості та складності запусків, а не прямо від кількості проданих котушок. З’ясуйте, чи включені вони в ціну виробника, чи оплачуються окремо.
Назва витрати ще не визначає її поведінку. У складу чи логістики може бути фіксована плата плюс тариф за одиницю або відправлення; реклама може мати бюджет на місяць або витрати на залучене замовлення. Розділяйте такі складові за фактичними умовами й не дублюйте одну доставку в кількох рядках кошторису. Наявні канали дистриб’ютора можуть зменшити додаткові витрати, але робочий час та інші ресурси все одно слід врахувати.
Різні матеріали мають різну собівартість, але універсальної цінової ієрархії для PLA, PETG, ABS+, ASA, PA/Nylon і TPU немає: порівнюйте конкретні рецептури, обсяги та комплектацію. Для TPU твердість за Шором визначає окрему специфікацію; для вологочутливих матеріалів потрібно погодити сушіння й захисне пакування. Тобто склад асортименту прямо впливає на середню собівартість бренду.
Що формує MOQ
MOQ — мінімальний обсяг замовлення за погоджених умов. На нього впливають економіка підготовки виробництва, закупівельні партії сировини й компонентів та умови постачальника. На кожен запуск припадають витрати, які не зникають навіть за малого обсягу. Чим більше унікальних налаштувань, тим більші витрати потрібно покрити партією.
Уточнюйте MOQ разом з одиницею виміру та сферою дії: на все замовлення, матеріал, колір чи конкретний SKU — комбінацію матеріалу, кольору, діаметра, маси намотування й комплектації. Для TPU враховуйте також твердість і шкалу Shore. Більше SKU не обов’язково підвищує мінімум кожної позиції, але може збільшити сумарну закупівлю та кількість виробничих запусків.
Широка стартова лінійка виглядає переконливо в каталозі, але заморожує кошти в запасах. Для кожного SKU зіставте мінімальну партію, прогноз продажів за обраний період і очікуваний залишок. MOQ — не підтвердження попиту й не точка беззбитковості: виготовлена та продана кількість можуть суттєво відрізнятися.
Окремо перевірте MOQ пакувальних компонентів — коробок, етикеток, пакетів: він може не збігатися з MOQ філаменту. Після першої партії можуть залишитися вже оплачені компоненти. Узгодьте, кому вони належатимуть, де зберігатимуться та чи можна використати їх у повторному замовленні. Їхня повна закупівля потребує грошей зараз, але в калькуляцію поточної котушки включають використані компоненти; непридатні залишки й списання оцінюють окремо.
Як рахувати собівартість котушки
Для управлінської калькуляції розділіть вартість одиниці та окремі витрати партії. У спрощеному вигляді:
Розрахункова собівартість котушки на складі = ціна готової одиниці + не включені в неї витрати на комплектацію одиниці + окремі витрати на підготовку й доставку партії ÷ кількість придатних до продажу котушок у партії
Саме тому одна й та сама рецептура має різну економіку при різному обсязі: якщо партія мала, кожна котушка «несе» більшу частину підготовчих витрат. Орієнтуватися лише на заводську ціну за кілограм недостатньо — для бізнес-моделі потрібна вартість одиниці, готової до продажу, за однакової маси нетто та комплектації.
Ця калькуляція ще не включає всі витрати продажу та утримання бренду. Валовий прибуток — виручка мінус собівартість реалізованого товару. Маржинальний дохід віднімає від виручки всі змінні витрати, зокрема комерційні, і показує внесок у покриття постійних витрат. Розподілені на котушку витрати підготовки не стають від цього змінними: для формули беззбитковості їх потрібно відокремити або послідовно врахувати в погодженій закупівельній ціні.
Як розрахувати точку беззбитковості

Спочатку оберіть період — наприклад, місяць для операційного плану або визначений горизонт покриття витрат запуску. Усі продажі та постійні витрати в розрахунку мають стосуватися цього самого періоду. Далі визначте маржинальний дохід з однієї проданої котушки:
Маржинальний дохід = чиста ціна продажу − змінні витрати на одиницю
Тут чиста ціна продажу — дохід після знижок і бонусів. Для дилерського каналу беріть вашу відпускну ціну, а не рекомендовану роздрібну. Комісії маркетплейсу та платіжної системи включайте до змінних витрат; якщо їх уже віднято від доходу, повторно не враховуйте. Ціни й витрати порівнюйте на узгодженій основі щодо ПДВ з урахуванням вашого податкового режиму. Далі:
Точка беззбитковості (в одиницях) = постійні витрати обраного періоду ÷ маржинальний дохід з одиниці
Результат округлюють до цілої котушки вгору. Якщо маржинальний дохід нульовий або від’ємний, збільшення продажів за цих умов не покриє додатних постійних витрат.
У спрощеному плані можна включити окрему підготовку запланованих партій до витрат, які треба покрити за період. Тоді виключіть її розподілену частку зі змінних витрат одиниці. Якщо підготовка вже входить у погоджену ціну закупівлі, не додавайте її вдруге до чисельника. Кількість партій має відповідати плану: якщо для розрахованого обсягу потрібен ще один запуск або нова цінова пропозиція, перерахуйте модель. Такий план покриття витрат не замінює бухгалтерського розподілу собівартості між проданими котушками й залишком запасу.
Варто розділяти два розрахунки:
- Операційна беззбитковість за місяць: маржинальний дохід покриває регулярні постійні витрати й окремі партійні витрати, включені в цей план.
- Покриття витрат запуску за обраний горизонт: додайте одноразові витрати на дизайн, макети, зразки, сайт і фотоконтент, якщо вони ще не враховані, а також регулярні витрати за весь горизонт. Поділ лише стартових витрат на маржинальний дохід не врахує утримання бренду протягом цього часу.
Маржинальний дохід не дорівнює прибутку: лише після покриття всіх витрат відповідного періоду можна оцінити фінансовий результат. Наведена модель сама по собі не визначає чистий прибуток або строк повернення вкладених грошей.
Для кількох SKU і каналів використовуйте середньозважений маржинальний дохід за їхніми частками в кількості проданих одиниць, а не просте середнє чи частки у виручці. Котушки різної маси рахуйте окремими позиціями. Надійніше перевірити підсумок безпосередньо:
Сума (продані одиниці кожного SKU в кожному каналі × відповідний маржинальний дохід) ≥ витрати, які потрібно покрити за період
Середньозважений внесок має бути додатним; зміна структури продажів змінює поріг. Вищий внесок інженерного матеріалу не компенсує автоматично повільний збут. Перевірте базовий і несприятливий сценарії: більші знижки, дорожчу закупівлю, логістику, повернення та більшу частку менш прибуткових позицій. Повільніші продажі за незмінних цін і витрат не змінюють сам поріг, але можуть не дозволити досягти його в запланований строк. Одноразову розробку не потрібно повторювати в кожній партії, проте переналаштування, ціни й регулярні витрати залишаються в моделі.
Який фінансовий резерв передбачити
Початковий бюджет має покривати не лише виробництво, а й період між оплатою партії та надходженням грошей від клієнтів — особливо за дистрибуції з відстрочкою платежу. Окремо заплануйте фінансування повторного замовлення популярних позицій до повного продажу першої партії. Резерв понад план потрібен на коригування пакування чи маркування, додаткові зразки й тести, коливання логістичних витрат, непередбачені заміни та довший, ніж очікувалося, цикл продажу.
Не записуйте всю закупівлю першої партії в постійні витрати поверх собівартості проданих котушок. Непроданий товар залишається запасом; його собівартість зазвичай визнають витратою під час реалізації, а втрати чи уцінку — окремо. Водночас гроші за цей запас уже могли піти виробнику. Так само відвантаження з відстрочкою може дати виручку, але ще не надходження коштів.
Складіть календар оплат підготовки, виробництва, пакування, логістики, регулярних витрат і повторних замовлень разом із надходженнями від клієнтів. Орієнтир для загальної потреби у фінансуванні — найбільший накопичений дефіцит коштів до внесків власника чи кредитів плюс резерв на ризики. Не додавайте повторно першу партію або пакування, якщо їхні платежі вже є в календарі. Передоплати клієнтів і відстрочки постачальника змінюють потребу в коштах, але самі по собі не створюють прибутку.
Повернення вкладень оцінюйте за накопиченим грошовим потоком проєкту з урахуванням поповнення запасів, а не лише за кількістю проданих котушок. Навіть операційно прибутковий бренд може потребувати додаткових оборотних коштів для зростання.
Організаційні кроки від ТЗ до пілотної партії описані в плані запуску бренду філаменту.
Як зменшити ризик запуску
Раціональний сценарій — почати з обмеженої лінійки: кілька матеріалів і кольорів зі зрозумілим попитом, стандартна котушка та пакування, відокремлена тестова валідація від комерційного тиражу, розширення матриці вже після даних про повторні замовлення.
Перед запитом комерційної пропозиції варто підготувати продуктову матрицю, прогноз продажів та повторних закупівель і вимоги до матеріалу, кольору, твердості TPU за Шором, котушки, етикетки та коробки. У пропозиції попросіть відокремити разові роботи, підготовку кожної партії, ціну готової одиниці та MOQ кожної конфігурації й пакування. Це допомагає оцінити конкретну економіку замовлення.
Bokotech може обговорити контрактне виробництво та private label, підбір матеріалу, колір, твердість TPU, формат котушки, маркування, пакування й контроль якості до запуску серії. Для B2B-покупця це зменшує кількість невизначених параметрів і дозволяє рахувати не абстрактну «ціну філаменту», а реальну економіку продукту.
Висновок
Вартість запуску бренду філаменту визначає не одна ціна за котушку, а вся конфігурація проєкту: кількість SKU, рівень кастомізації, MOQ компонентів, канал продажу та швидкість обороту запасів. Найбезпечніший підхід — спочатку порахувати unit economics і точку беззбитковості, протестувати попит на обмеженій лінійці й лише потім масштабувати асортимент.